
انهيار 1907 هو أول فقاعة عقارية ومالية كبيرة في مصر الحديثة. بدأت طفرة في أراضي القاهرة وأسهم شركاتها نحو عام 1895، وموّلتها أموال جاءت من لندن ومن مراكز المال الأوروبية. وفي 1907 انفجرت الفقاعة، فأفلست بنوك وشركات أراضٍ، ودخلت البلاد ركوداً استمر سنوات. وفي فبراير 1910 أعلن البنك الزراعي أن 40 ألفاً من عملائه، وعددهم نحو 250 ألفاً، متعثرون عن السداد.
قبل أزمة الرهون العقارية الأمريكية في 2008 بقرن كامل، عاشت القاهرة القصة نفسها تقريباً. تأسست شركات أراضٍ متداخلة الملكية واحدة بعد أخرى. سهم اشتراه صاحبه بخمسة جنيهات صار يساوي ثمانمئة. ضواحٍ كاملة خُططت في الصحراء ولم يكن فيها ساكن واحد بعد. وبعد الانهيار جلس مصفٍّ رسمي في مكاتب الشركة التي كانت تدير بورصة القاهرة نفسها.
وتحل هذا الأسبوع ذكرى الوجه الأمريكي للأزمة، إذ يوافق يوم الخميس 22 أكتوبر 2026 مرور 119 عاماً على اليوم الذي أوقف فيه «نيكربوكر ترست» في نيويورك عملياته. وكثيرون يتعاملون مع ما جرى في نيويورك والإسكندرية والقاهرة في ذلك العام كأحداث منفصلة، أما الباحثون فيرون فيها حلقات من سلسلة واحدة.
كيف بدأت حمى المضاربة على أراضي القاهرة منذ 1895؟
بدأت الحمى نحو عام 1895 بأموال أجنبية وفيرة تبحث عن ربح سريع في بلد يحكمه الاحتلال البريطاني ويبدو مستقراً. ويؤرخ لها المؤرخ سمير رأفت في كتابه «البورصة المصرية» بوصفها طفرة عقارية امتدت نحو اثني عشر عاماً، وانتهت بما يعرفه تاريخ المضاربات باسم «انهيار 1907».
يرى رأفت أن الطفرة قامت على مضاربات لا داعي لها، موّلتها لندن ومراكز المال العالمية الأخرى، واستمرت حتى لم يعد هناك مال يكفي لتمويل كل المشروعات المطروحة. معنى ذلك أن الطلب لم يأتِ أساساً من سكان يحتاجون إلى بيوت. جاء من رأس مال يشتري الأرض والسهم لأنه يتوقع أن يبيعهما غداً بسعر أعلى.
التحول الكبير وقع في 1898. في ذلك العام اشترت مجموعة الممول البريطاني السير إرنست كاسل أملاك «الدائرة السنية» بمبلغ 6,431,500 جنيه، وهو ما يعادل الديون المستحقة على الدائرة، وتوقّع الجميع أن ترتفع أسعار أسهمها وأراضيها ارتفاعاً حاداً. وفي العام نفسه تأسس البنك الأهلي المصري يوم 9 يونيو 1898 برأسمال مليون جنيه، ووقّع الخديوي عباس حلمي الثاني مرسوم تأسيسه في 25 يونيو بقصر رأس التين. كان كاسل يملك نصف البنك، ورافائيل سوارس ربعه.
بهذا اكتملت الشروط: أرض كثيرة انتقلت إلى أيدي شركات، ومصرف كبير يقف وراء أصحابها، ومستثمرون في الخارج يسمعون عن مصر التي تنمو. وما بقي غير أن يتسع عدد المشترين.
من ركب موجة الطفرة العقارية في القاهرة؟
ركبتها في البداية عائلات المال الكبرى وعدد من الممولين الأوروبيين، ثم انضم إليهم جمهور واسع من صغار المضاربين عبر البورصة. الأسماء تتكرر في كل مجلس إدارة تقريباً.
طوّر الإخوة سوارس حلوان والمعادي، وامتلكوا خط سكة حديد القاهرة–حلوان، فكانوا يبيعون الأرض ويبيعون معها وسيلة الوصول إليها. وأسست عائلة سلفاجو «شركة البحيرة» عام 1880، ثم فرعها «الاتحاد العقاري المصري» عام 1905، ودخل سلفاجو مجلس إدارة «بنك الأراضي المصري» الذي تأسس في العام نفسه. الملكية هنا دائرية: الشركة التي تطوّر الأرض يمولها بنك يجلس أصحابها في إدارته.
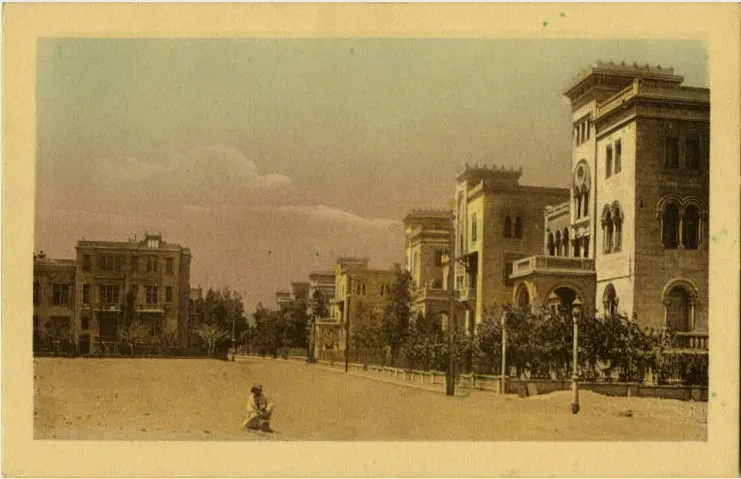
أكبر الرهانات كان في الصحراء. في 20 مايو 1905 منحت الحكومة المصرية البارون البلجيكي إدوار إمبان وبوغوص نوبار باشا امتياز أرض صحراوية مساحتها 25 كيلومتراً مربعاً شمال شرق القاهرة. وفي فبراير 1906 أسسا «شركة سكك حديد مصر الكهربائية وواحات هليوبوليس» لتبني ما صار لاحقاً مصر الجديدة.
ثم تكاثرت شركات الأراضي في الضواحي، وكثير منها متشابك الملكية: «شركة المشروعات والتنمية المصرية» في 1904، و«شركة أراضي البناء بضواحي القاهرة» في 1906، و«شركة أراضي البناء بحدائق القبة» في 1907. الأخيرة تأسست في سنة الانهيار نفسها، وهذا وحده يكفي لتعرف أن أحداً لم يرَ الأزمة قادمة.
كم ارتفعت الأسهم والأراضي في سنوات الطفرة؟
الأرقام تشرح الجنون أفضل من أي وصف. قفز سعر أسهم التأسيس في «البنك الزراعي» من 5 جنيهات إلى 800 جنيه خلال ثلاث سنوات، بحسب سمير رأفت، أي أنه تضاعف 160 مرة.
كانت بورصة القاهرة هي الآلة التي ضخّمت كل ذلك. تأسست عام 1903 بمبادرة من موسى قطاوي بك، واتخذت مقراً مؤقتاً في مبنى «مانوك» بشارع المغربي، وتولت تشغيلها «شركة البورصة والبنوك المصرية المحدودة». ويوم تأسيسها كان في مصر 79 شركة مساهمة رأسمالها 29 مليون جنيه. وبحلول 1907 صارت 228 شركة برأسمال 91 مليون جنيه، وارتفع عدد السماسرة من 22 إلى 73.
في أربع سنوات تقريباً تضاعف عدد الشركات قرابة ثلاث مرات، وتضاعف رأس المال المعلن أكثر من ثلاث مرات. ولم يرافق ذلك نمو مماثل في السكان ولا في الحاجة الفعلية إلى المباني. كانت الأرض تتداول على الورق: سهم في شركة تملك قطعة صحراوية ستصبح، كما يعد مؤسسوها، حياً راقياً في يوم ما. ومن يشتري هذا السهم يراهن في الحقيقة على أن مشترياً آخر سيدفع فيه أكثر.
وهنا تعريف الفقاعة ببساطة. يرتفع السعر لأن الناس يتوقعون ارتفاعه، لا لأن العائد الحقيقي من الأصل يبرر ذلك. وتستمر اللعبة ما دام المال الجديد يدخل السوق، فإذا توقف ولو لأسابيع ظهرت الحقيقة.
كيف انفجرت الفقاعة، وما علاقة الإسكندرية بنيويورك؟
انفجرت الفقاعة عندما شحّت السيولة في العالم كله في وقت واحد، فتوقف المال الأجنبي الذي كان يغذي السوق المصرية. ويرى بحث قُدّم إلى رابطة دراسات الشرق الأوسط (MESA) أن اضطراب 1907 كان عالمياً، وأن الهزات من نيويورك إلى الإسكندرية سببتها عمليات اقتصادية متشابهة في بنيتها، ومترابطة ترابطاً وثيقاً أيضاً.
الشح بدأ قبل الأزمة بشهور. في أبريل 1906 ضرب زلزال سان فرانسيسكو، فسحبت إعادة الإعمار أموالاً ضخمة من نيويورك. وفي أواخر 1906 رفع بنك إنجلترا أسعار الفائدة. ولندن كانت المصدر الأول لتمويل المضاربات المصرية، فحين صار المال فيها أغلى صار المضارب في القاهرة والإسكندرية بلا ممول.
سبقت مصر نيويورك. تعرضت البنوك المصرية لموجات سحب ودائع في أبريل ومايو 1907، قبل ذروة الذعر الأمريكي بشهور. وتختلف المصادر في تحديد الشرارة الأولى وتوقيتها الدقيق داخل ذلك العام، لكنها تتفق على أن السوق المصرية سقطت مبكراً، وعلى أن ما جرى في الإسكندرية والقاهرة جزء من موجة دولية لا حادث محلي معزول.
في نيويورك جاءت الضربة في أكتوبر. يوم 16 أكتوبر 1907 فشلت محاولة احتكار أسهم شركة «يونايتد كوبر». ويوم 22 أكتوبر أوقف «نيكربوكر ترست»، ثالث أكبر صندوق ائتماني في المدينة، عملياته بعد أن سحب المودعون نحو 8 ملايين دولار في أقل من ثلاث ساعات. وتولى المصرفي جيه بي مورغان قيادة عملية الإنقاذ. أما في مصر فلم يأتِ مورغان. انهارت عدة بنوك توسعت أكثر مما تحتمل، وعُيّن السمسار ألفريد نحمان، الذي فقد عمله، مصفياً رئيسياً لـ«شركة البورصة والبنوك المصرية المحدودة»، أي الشركة التي كانت تشغّل البورصة.
لماذا وصفها البريطانيون بـ«التصحيح المؤقت» ثم طال الركود سنوات؟
طمأن المسؤولون البريطانيون الجميع بأن الأزمة ستصحح فائض المضاربة ولن تضر الفلاحين، لكن الركود استمر أطول بكثير مما توقعوا. هذه خلاصة ما يرصده ملخص بحث MESA الذي يعالج الأزمة.
منطق التطمين كان مفهوماً من زاوية الإدارة الاستعمارية. تصوروا الفقاعة شأناً يخص مضاربين أجانب وأثرياء في المدن، وأن الريف الذي يزرع القطن ويسدد الضرائب بعيد عنها. والتوقيت كان حرجاً أيضاً: تولى السير إلدون جورست منصب المعتمد البريطاني خلفاً للورد كرومر في 16 مايو 1907، أي في قلب موجة سحب الودائع، وبقي فيه حتى 12 يوليو 1911. ورث جورست الأزمة في أول أسابيعه، وقضى ولايته كلها تقريباً في ظل ركودها.
لماذا أخطأ التقدير؟ لأن الائتمان في مصر كان قد وصل فعلاً إلى القرى. في 1902 أنشأ اللورد كرومر، بمساعدة كاسل، «البنك الزراعي المصري» شبه الرسمي، بعد تجارب عدة لتوسيع الائتمان لصغار ملاك الأراضي. وحين جف المال في المدن، جف معه في الريف، وهبطت قيمة الأرض التي رهنها الفلاح ضماناً لقرضه.
النتيجة ظهرت بالأرقام. في فبراير 1910 أعلن البنك الزراعي أن 40 ألفاً من عملائه، البالغ عددهم نحو 250 ألفاً، متعثرون عن السداد، أي قرابة واحد من كل ستة. ويصف سمير رأفت هذه المرحلة بأنها «ركود اقتصادي هائل». ولم تبدأ علامات التعافي إلا مع إجازة عقود القطن الآجلة عام 1909. وفي النهاية تدخلت السلطة بقانون الخمسة أفدنة الذي أصدره اللورد كتشنر قبيل الحرب العالمية الأولى، فمنع الدائنين من نزع آخر خمسة أفدنة يملكها صغير الملاك، ومن الاستيلاء على بيته ومواشيه وأدواته الزراعية الضرورية. حمى القانون الفلاح، لكنه أوقف عملياً نشاط البنك الزراعي في الريف.
من ربح من أزمة 1907 ومن خسر أرضه؟
ربح أصحاب المال الكبير والمؤسسات الحذرة، وخسر صغار الملاك والفلاحون المدينون. بعد الأزمة، وحتى أواخر 1907، أقرضت بنوك أوروبية أغنى كبار الملاك بفوائد مرتفعة، أما صغار الملاك فكافحوا للاحتفاظ بأراضيهم.
البنك الأهلي المصري أوضح مثال على من خرج سالماً. نجا من الانهيار بفضل إدارته الحذرة، ولم يتراجع بعدها، بل أسس عام 1908 شركة شقيقة هي «شركة الرهون العقارية المصرية». بعبارة أخرى، تحولت ديون الأرض المتعثرة إلى نشاط جديد لمن يملك السيولة. ومن يملك المال وقت الانهيار يستطيع أن يشتري أو يُقرض بالشروط التي يريدها.
الصورة الأوسع يرسمها المؤرخ آرون جيكس في كتابه «احتلال مصر» الصادر عن مطبعة جامعة ستانفورد عام 2020. بحسب مراجعة للكتاب، لم تراكم الطفرة الثروة إلا لقلة، بينما ارتفعت الإيجارات وانخفضت الأجور وجف الائتمان وانتشرت الديون بين صغار الفلاحين. وعامل في القاهرة لم يشترِ سهماً واحداً دفع ثمن الفقاعة أيضاً، في إيجار أعلى وأجر أقل.
ولم تقتصر نتائج الأزمة على الاقتصاد. استغل كتّاب قوميون مثل أحمد حلمي الأزمة لنقد ما وصفوه بـ«الكلام المذهّب» عن التنمية البريطانية. ويمكن قراءة ذلك، كتحليل، على أن الانهيار أعطى الحركة الوطنية دليلاً ملموساً على أن الازدهار الذي روّج له الاحتلال كان هشاً، وأن ثمنه وقع على من لم يجنِ أرباحه.
أهم النقاط
- بدأت الطفرة العقارية في القاهرة نحو 1895 بتمويل من لندن ومراكز المال الأوروبية، وانتهت بانهيار 1907.
- شركات المساهمة في مصر زادت من 79 شركة برأسمال 29 مليون جنيه عند تأسيس البورصة في 1903 إلى 228 شركة برأسمال 91 مليون جنيه في 1907.
- سهم تأسيس البنك الزراعي: من 5 جنيهات إلى 800 جنيه في ثلاث سنوات.
- تعرضت البنوك المصرية لموجات سحب ودائع في أبريل ومايو 1907، قبل ذعر نيويورك في أكتوبر من العام نفسه.
- يرى باحثو MESA أن أزمات نيويورك والإسكندرية كانت مترابطة، وسببها شح السيولة العالمي بعد زلزال سان فرانسيسكو ورفع بنك إنجلترا الفائدة.
- وعد البريطانيون بـ«تصحيح» لا يمس الفلاحين، لكن في فبراير 1910 كان 40 ألفاً من نحو 250 ألف عميل للبنك الزراعي متعثرين.
- خرج البنك الأهلي المصري سالماً وأسس شركة للرهون العقارية في 1908، بينما كافح صغار الملاك للاحتفاظ بأرضهم.
أسئلة شائعة
ما الفرق بين أزمة 1907 في مصر وأزمة 2008 العالمية؟
الآلية متشابهة: أصول عقارية تتضخم أسعارها بالائتمان والمضاربة، ثم يتوقف التمويل فجأة فتنهار. الفرق أن أزمة 1907 كانت تحت إدارة احتلال بريطاني، ولم يكن في مصر بنك مركزي يتدخل للإنقاذ، فتحمّل صغار الملاك والفلاحون جزءاً كبيراً من الخسارة.
متى تأسست بورصة القاهرة وأين كان مقرها؟
تأسست بورصة القاهرة عام 1903 بمبادرة من موسى قطاوي بك. واتخذت مقراً مؤقتاً في مبنى «مانوك» بشارع المغربي، وكانت تديرها «شركة البورصة والبنوك المصرية المحدودة» التي صُفّيت بعد الانهيار.
هل تأثرت مصر الجديدة بانهيار 1907؟
تأسست شركة مصر الجديدة في فبراير 1906، قبل الانهيار بفترة قصيرة، وكانت جزءاً من موجة شركات الأراضي في الضواحي. ونجا المشروع واستمر حتى صار حياً قائماً، وهذا يوضح أن بعض مشروعات الطفرة كانت لها أصول حقيقية، بينما كان غيرها مضاربة على الورق.
ما هو البنك الزراعي المصري ولماذا تعثر عملاؤه؟
بنك شبه رسمي أنشأه اللورد كرومر عام 1902 بمساعدة السير إرنست كاسل لإقراض صغار الفلاحين. وبعد الأزمة جف الائتمان وهبطت قيمة الأرض المرهونة، فتعثر 40 ألف عميل بحلول فبراير 1910.
ما هو قانون الخمسة أفدنة؟
قانون أصدره اللورد كتشنر قبيل الحرب العالمية الأولى، ويمنع الدائنين من نزع آخر خمسة أفدنة يملكها صغير الملاك، ومن الحجز على بيته ومواشيه وأدواته الزراعية الضرورية. حمى الفلاحين من فقدان كل أرضهم، لكنه أوقف عملياً نشاط البنك الزراعي في الريف.
الخلاصة
ما يتكرر من 1907 إلى اليوم أن الفقاعة تبدو دائماً «مختلفة هذه المرة»، وأن المسؤولين يصفونها بـ«التصحيح» حتى يثبت العكس. ولمن يفكر اليوم في شراء عقار على الخريطة أو في أسهم شركات التطوير، يقدم انهيار القاهرة ثلاثة أسئلة عملية تستحق أن يطرحها قبل أن يدفع. هل يأتي ارتفاع السعر من سكان يحتاجون إلى السكن فعلاً، أم من مشترين ينتظرون إعادة البيع؟ هل تموّل المشروع أموال ثابتة، أم ائتمان قد يتوقف إذا رفعت بنوك بعيدة الفائدة؟ وهل يملك المطوّر الأرض ويبني عليها، أم يبيع وعوداً في صحراء؟ في 1907 كان من يملك السيولة هو من اشترى الأصول الجيدة بعد الانهيار بأسعار رخيصة. ولم يكن رابح الأزمة هو من دخل السوق مبكراً، وإنما من لم يغرق نفسه في الديون عندما بلغت الأسعار ذروتها.