
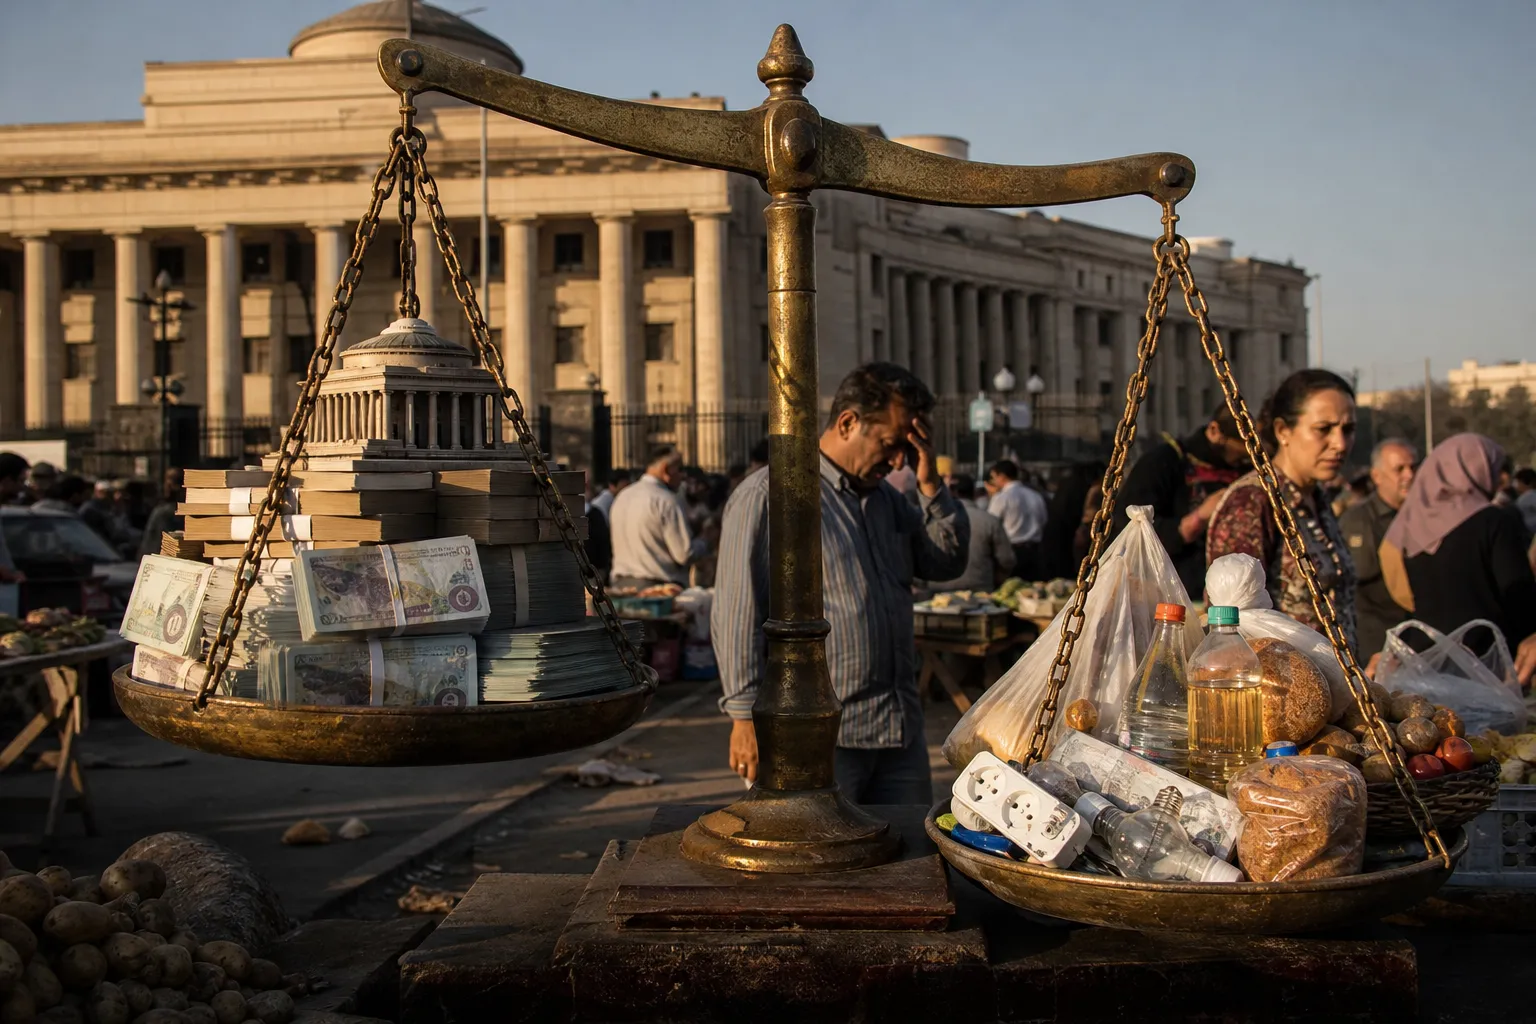
حين يسمع المواطن العادي مصطلحي الدين الحكومي والعجز المالي، قد تبدوان له كأنهما أرقام بعيدة تُتداول في نشرات الأخبار أو في اجتماعات الوزراء والبنوك المركزية. لكن الحقيقة أبسط وأكثر قرباً: هذه الأرقام لا تبقى في دفاتر الدولة، بل تمتد آثارها إلى الأسعار التي يدفعها الناس، والضرائب التي يتحملونها، وجودة الخدمات العامة التي يعتمدون عليها كل يوم.
في العالم العربي، تتفاوت أوضاع المالية العامة من بلد إلى آخر، لكن القاسم المشترك واحد: كلما اتسع العجز المالي واضطرت الحكومة إلى الاستدانة أكثر، بدأت الأسئلة الصعبة تظهر في حياة الناس اليومية. هل سترتفع الكلفة المعيشية؟ هل تتأخر المشاريع العامة؟ هل تضيق مساحة الدعم الحكومي؟ وهل يصبح المستقبل أكثر صعوبة على الأسر الشابة والطبقة الوسطى؟
هذا التقرير يشرح ببساطة ما معنى الدين الحكومي والعجز المالي، وكيف يتشكلان، ولماذا يهمان المواطن العادي حتى لو لم يكن موظفاً في وزارة المالية أو خبيراً في الاقتصاد. كما يوضح ما الذي يمكن أن يحدث عندما ترتفع المديونية، وما الخيارات التي تلجأ إليها الحكومات، وما الذي ينبغي للمواطن أن يراقبه كي يفهم اتجاهات معيشته المقبلة.
ما هو الدين الحكومي وما هو العجز المالي؟
العجز المالي يحدث عندما تنفق الحكومة أكثر مما تجمعه من الإيرادات خلال سنة معينة. فإذا كانت حصيلة الضرائب والرسوم والعوائد الأخرى أقل من الإنفاق على الرواتب والدعم والخدمات والاستثمارات، تظهر فجوة مالية تحتاج الدولة إلى تغطيتها. أما الدين الحكومي فهو ببساطة مجموع الأموال التي اقترضتها الدولة عبر السنوات ولم تسددها بعد، مضافاً إليها ما يترتب عليها من التزامات مالية.
يمكن تشبيه الأمر بميزانية أسرة: إذا كانت مصاريف الأسرة الشهرية أكبر من دخلها، قد تلجأ إلى الاقتراض لتغطية الفارق. وإذا تكرر ذلك لسنوات، تتراكم الديون. الفرق هنا أن الدولة لا تعمل كالأفراد تماماً؛ فهي تستطيع الاقتراض بطرق مختلفة، وتستطيع إعادة تمويل ديونها، كما أن قدرتها على السداد ترتبط بقوة اقتصادها وثقة الأسواق بها وقدرتها على جمع الضرائب.
المشكلة لا تبدأ بمجرد وجود دين أو عجز. كثير من الدول الكبرى والنامية لديها دين عام، وهذه ليست مشكلة بحد ذاتها إذا كان الدين ضمن حدود يمكن إدارتها ويستخدم لتمويل نمو اقتصادي حقيقي أو لمواجهة أزمات مؤقتة. لكن الخطر يظهر حين يصبح الدين أكبر من قدرة الاقتصاد على التحمل، أو حين يتكرر العجز سنوياً من دون إصلاحات هيكلية، فتبدأ الفوائد والخدمة الديونية بابتلاع جزء متزايد من الموازنة.
كيف يصل أثر العجز إلى جيب المواطن؟
أول أثر محسوس هو احتمال ارتفاع الأسعار. عندما تتوسع الحكومة في الاقتراض أو تلجأ إلى طباعة النقد أو تتحرك نحو خفض قيمة العملة في بعض الحالات، قد تنتقل الضغوط إلى التضخم. والتضخم يعني ببساطة أن القوة الشرائية للنقود تتراجع، فيصبح الراتب نفسه قادراً على شراء كمية أقل من الطعام والمواصلات والإيجار والدواء. وهنا يشعر المواطن أن دخله لم يعد يكفي كما كان.
الأثر الثاني يظهر في الضرائب والرسوم. عندما تعجز الحكومة عن سد فجوتها المالية، قد تبحث عن إيرادات إضافية عبر رفع ضريبة، أو توسيع قاعدة التحصيل، أو زيادة الرسوم على بعض الخدمات. وقد لا يأتي ذلك دائماً في صورة ضريبة جديدة واضحة، بل أحياناً عبر رفع كلفة معاملات يومية مثل الترخيص والخدمات البلدية والطاقة والاتصالات، ما يجعل العبء موزعاً على حياة الناس كلها.
أما الأثر الثالث فيتعلق بالخدمات العامة. حين يزداد جزء كبير من الموازنة مخصصاً لسداد الفوائد وأصل الدين، قد تضيق المساحة المتاحة للصحة والتعليم والبنية التحتية والدعم الاجتماعي. في هذه الحالة قد يلاحظ المواطن بطئاً في تحسين المدارس، أو ازدحاماً في المستشفيات، أو تأخراً في الصيانة، أو ضعفاً في جودة النقل والخدمات المحلية. وبكلمات أبسط: الدولة قد تصبح أكثر انشغالاً بإدارة الأزمة المالية من تحسين الخدمات اليومية.
لماذا تلجأ الحكومات إلى الاقتراض أصلاً؟
الاقتراض ليس دائماً علامة فشل. أحياناً تقترض الدولة لتجاوز صدمة مؤقتة مثل جائحة، أو حرب، أو انهيار في أسعار السلع، أو ركود اقتصادي، أو كارثة طبيعية. في هذه الحالات، يكون الدين وسيلة لتفادي انهيار أكبر ولحماية الوظائف والدخل والخدمات الأساسية إلى أن يتعافى الاقتصاد. كما أن الحكومات قد تقترض لتمويل مشاريع بنية تحتية كبيرة لا يمكن دفع كلفتها دفعة واحدة، مثل شبكات النقل أو الطاقة أو المياه.
لكن المشكلة تظهر حين يتحول الاقتراض من أداة مؤقتة إلى عادة دائمة. إذا كانت الدولة تقترض لتغطية نفقات جارية متكررة من دون أن تتوسع إيراداتها أو ترتفع إنتاجيتها، فإنها تدخل في دائرة صعبة: تقترض لتسد العجز، ثم تدفع فوائد على القروض، ثم تقترض مجدداً لأن الفوائد أصبحت جزءاً من الإنفاق. ومع مرور الوقت يصبح الخروج من هذه الدائرة أكثر كلفة.
في عدد من الاقتصادات العربية، تتأثر المالية العامة بعوامل إضافية مثل الاعتماد الكبير على سلعة أو مورد واحد، وتذبذب الإيرادات مع أسعار الطاقة أو السياحة أو التحويلات أو التجارة الخارجية. وعندما تتراجع هذه الإيرادات، يتسع العجز سريعاً. لذلك لا يكفي النظر إلى حجم الدين فقط؛ بل يجب النظر إلى مصدره، واستخدامه، وقدرة الاقتصاد على توليد دخل مستقبلي.
متى يتحول الدين من أداة إلى عبء؟
يتحول الدين إلى عبء عندما تصبح خدمته، أي الفوائد والأقساط المستحقة، جزءاً ثقيلاً من الميزانية. عندها تضطر الحكومة إلى الاختيار بين تمويل المستشفيات والمدارس والطرق من جهة، أو دفع مستحقاتها للدائنين من جهة أخرى. وكلما ارتفعت كلفة الاقتراض، كلما ضاقت الخيارات المالية أكثر. هذا قد يدفع الحكومة إلى تقليص الإنفاق الاجتماعي أو تأجيل الاستثمار العام أو رفع الضرائب، وهي إجراءات يشعر بها المواطن مباشرة أو على المدى القريب.
كما يصبح الدين عبئاً عندما يفقد المستثمرون الثقة في قدرة الدولة على الإدارة المالية. عندئذٍ قد ترتفع الفوائد على القروض الجديدة، لأن المقرضين يطالبون بعائد أعلى مقابل المخاطرة. وإذا كان جزء كبير من الدين بعملة أجنبية، تصبح المشكلة أكبر، لأن تراجع العملة المحلية يعني أن سداد الدين يصبح أغلى بكثير. وهنا قد يتأثر سعر الصرف، ثم الأسعار، ثم الأجور الحقيقية، في سلسلة متتابعة تضغط على المعيشة.
لا يعني ذلك أن كل دين حكومي خطر، ولا أن كل عجز كارثة. الفارق الجوهري هو بين دين منتج ودين استهلاكي، وبين عجز مؤقت وعجز مزمن، وبين إدارة مالية شفافة وإدارة تتأخر في مواجهة المشكلة. الدول التي تُحسن ترتيب أولوياتها وتبني نمواً حقيقياً قد تحمل ديوناً معقولة من دون أن يشعر المواطن بصدمة يومية. أما حين تغيب الإصلاحات، يصبح الدين مرآة لخلل أعمق في الاقتصاد.
كيف تبدو آثار هذه السياسات في الحياة اليومية؟
في الحياة اليومية، لا يظهر الدين الحكومي في عنوان واحد واضح، بل يتسلل عبر تفاصيل كثيرة. قد يراه المواطن في فاتورة أعلى للكهرباء أو الوقود أو النقل، أو في تأخر إصلاح طريق، أو في ازدحام مدرسة حكومية لا تملك ما يكفي من الكوادر والمستلزمات. وقد يراه أيضاً في سوق العمل، إذا أضعفت الضغوط المالية قدرة الدولة على التوظيف أو دعم التدريب أو تحفيز الاستثمار.
الأسر محدودة الدخل هي الأكثر حساسية لهذه التغيرات، لأنها تنفق معظم دخلها على الضروريات. فعندما ترتفع الأسعار أو الرسوم، يكون أثرها عليها مضاعفاً. أما الطبقة الوسطى فتشعر بالأزمة حين يتآكل دخلها الحقيقي وتضطر إلى تقليص الادخار أو تأجيل شراء منزل أو تعليم إضافي أو علاج خاص. وفي كثير من الحالات، تبدأ الأسرة بإعادة ترتيب كل شيء: الغذاء، النقل، التعليم، وحتى خيارات السكن.
كذلك يؤثر العجز المالي في توقعات الناس النفسية والاقتصادية. فإذا شاع الاعتقاد أن الدولة ستتجه إلى مزيد من التقشف أو الضرائب أو خفض الدعم، يصبح المستهلك أكثر حذراً، والمستثمر أكثر تردداً، والموظف أكثر قلقاً على راتبه. وهذا القلق نفسه قد يبطئ النشاط الاقتصادي، لأن القرارات اليومية للأفراد والشركات تتأثر بما يتوقعونه من المستقبل، لا بما يجري اليوم فقط.
ما الذي يخفف العبء وما الذي يزيده؟
هناك سياسات تخفف أثر الدين والعجز على المواطن، وأخرى تزيده سوءاً. من بين السياسات الأكثر فاعلية: ضبط الإنفاق العام غير المنتج، وتوجيه الأموال إلى ما يرفع الإنتاجية، ومحاربة الهدر والفساد، وتوسيع القاعدة الضريبية بطريقة عادلة، وتحسين تحصيل الضرائب من الاقتصاد غير الرسمي، وليس فقط زيادة العبء على الملتزمين أصلاً. كما أن الشفافية في الموازنة مهمة، لأن المواطن حين يفهم أين تذهب الأموال يصبح أكثر استعداداً لتقبل الإصلاحات الصعبة.
كذلك يفيد وجود خطة متدرجة لا تعتمد على الصدمة المفاجئة. فالرفع السريع للدعم أو الضرائب أو الأسعار قد يضغط على الأسر ويخلق توتراً اجتماعياً، خصوصاً إذا لم يصاحبه تعويض للفئات الأكثر هشاشة. لذلك تميل السياسات الناجحة إلى التدرج، مع توجيه الدعم بدقة إلى من يحتاجه فعلاً، وتحسين شبكات الأمان الاجتماعي، وربط أي إصلاح بتوسيع فرص العمل والإنتاج.
في المقابل، يزيد العبء حين تُدار المالية العامة بمنطق التأجيل المستمر. فترك العجز يتراكم يعني أن الأزمة المقبلة ستكون أصعب، وأن كلفة العلاج ستكون أعلى. كما أن الاعتماد المفرط على الاقتراض قصير الأجل أو على تمويل خارجي مكلف قد يترك الاقتصاد مكشوفاً أمام الصدمات. وعندما تتكرر الوعود من دون إصلاحات ملموسة، يفقد المواطن الثقة، وتصبح أي خطوة جديدة موضع شك حتى لو كانت ضرورية.
أهم النقاط
- الدين الحكومي ليس خطأً بحد ذاته، لكن استمراره بلا ضوابط قد يحوله إلى عبء ثقيل على الاقتصاد والمواطن.
- العجز المالي يعني أن الحكومة تنفق أكثر مما تجمع، وغالباً ما يُموَّل بالاقتراض أو بإجراءات مالية أخرى.
- أثر الدين والعجز يظهر في الأسعار والضرائب والخدمات العامة وفرص العمل وقيمة الدخل الحقيقي.
- كلما زادت كلفة خدمة الدين، ضاق هامش الحكومة للإنفاق على الصحة والتعليم والبنية التحتية.
- الإصلاح المالي الناجح لا يقوم فقط على تقليص الإنفاق، بل أيضاً على تحسين الإيرادات ومنع الهدر وتوجيه المال إلى ما ينتج نمواً.
- المواطن العادي لا يحتاج إلى تتبع الأرقام الدقيقة بقدر ما يحتاج إلى مراقبة اتجاهات الأسعار والضرائب والخدمات وسوق العمل.
أسئلة شائعة
هل الدين الحكومي يعني أن البلد مفلس؟
ليس بالضرورة. كثير من الدول تحمل ديناً عاماً وتديره بشكل طبيعي. المشكلة تظهر عندما يصبح الدين أعلى من قدرة الاقتصاد على السداد، أو عندما تتكرر العجوزات بلا إصلاحات، فتتراجع الثقة وتزداد الكلفة على الناس.
لماذا نشعر بآثار العجز المالي حتى لو لم نكن ندفع الدين مباشرة؟
لأن الحكومة تموّل العجز بطرق تؤثر في الحياة اليومية، مثل الاقتراض، أو تعديل الضرائب والرسوم، أو تقليص بعض الخدمات، أو الضغط على العملة والأسعار. لذلك ينعكس الأمر على تكلفة المعيشة وجودة الخدمات.
هل رفع الضرائب دائماً حل سيئ؟
ليس بالضرورة. المشكلة ليست في الضريبة بحد ذاتها، بل في عدالتها وكفاءتها. إذا كانت الضرائب مصممة جيداً وتُحصَّل من القادرين وتُستخدم بشفافية لتحسين الخدمات، فقد تكون جزءاً من الحل. أما إذا جاءت بشكل عشوائي أو أثقلت الفئات الأضعف، فتتحول إلى عبء.
كيف أعرف أن بلدي يواجه خطراً مالياً متزايداً؟
من العلامات التي تستحق الانتباه: ارتفاع الأسعار بشكل متكرر، زيادة الضرائب والرسوم، تأخر المشاريع والخدمات، اتساع الحديث عن التقشف، وارتفاع كلفة الاقتراض أو ضعف العملة. هذه إشارات لا تعني أزمة حتمية، لكنها تستدعي المتابعة.
ما الذي يستطيع المواطن فعله عملياً؟
يمكنه أولاً فهم بنية الإنفاق في بلده ومتابعة الأخبار الاقتصادية من مصادر موثوقة. كما يفيد أن يدير أسرته بحذر مالي، ويحتفظ باحتياطي للطوارئ إن أمكن، ويوازن بين الاستهلاك والادخار، ويتابع أي تغييرات في الضرائب أو الدعم أو الأجور حتى يخطط مبكراً.
الخلاصة
في النهاية، الدين الحكومي والعجز المالي ليسا مجرد موضوعين تقنيين يخصان الخبراء والوزراء. إنهما جزء من الواقع اليومي الذي يحدد كم سيدفع المواطن ثمن السلع، وكم سيبقى من راتبه، وما إذا كانت الخدمات العامة ستتحسن أم ستتراجع. لذلك فإن فهمهما ليس ترفاً معرفياً، بل أداة أساسية لفهم المستقبل الاقتصادي للأسرة والمجتمع. وكلما كانت السياسة المالية أكثر شفافية وانضباطاً، شعر المواطن بأن الدولة لا تدير أرقاماً مجردة، بل تحمي استقرار حياته نفسها.