
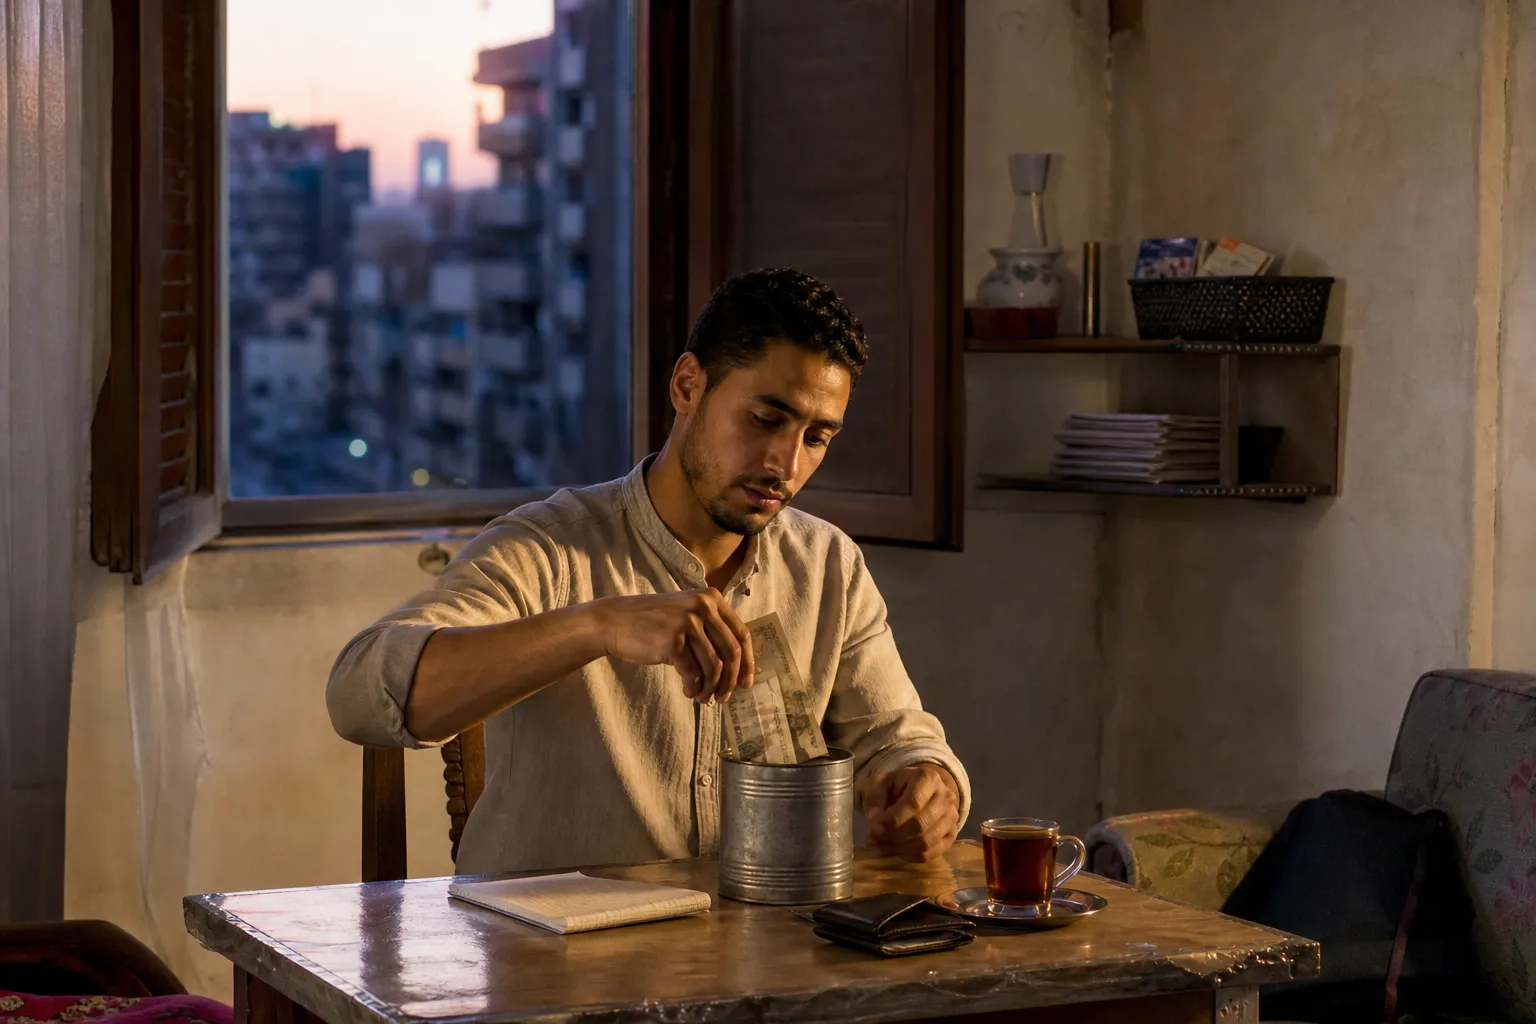
يظن كثير من الشباب أن الادخار يحتاج إلى دخل مرتفع أو فائض كبير في نهاية الشهر، بينما الحقيقة أن الادخار الناجح يبدأ غالباً بخطوة صغيرة جداً لا تشعر بها الميزانية كثيراً، لكنها تصنع فرقاً واضحاً مع الوقت. الفكرة ليست في حجم المبلغ في البداية، بل في انتظامه واستمراره.
في مرحلة الشباب تتداخل المصاريف بين المواصلات، والأنشطة، والملابس، والمشاريع الشخصية، وأحياناً الالتزامات الأسرية أو التعليمية. لهذا يبدو الادخار صعباً، لكنه في الواقع يصبح أسهل عندما يتحول إلى عادة مبكرة، لا إلى قرار مؤجل لحين تحسن الدخل.
لماذا يبدأ الادخار الحقيقي من مبلغ صغير؟
الخطأ الشائع هو انتظار اللحظة المثالية للادخار: وظيفة أفضل، راتب أعلى، أو التزامات أقل. لكن هذه اللحظة قد تتأخر كثيراً، بينما العادة المالية لا تتشكل إلا بالممارسة المستمرة. لذلك فإن البدء بمبلغ صغير شهرياً يمنحك فرصة لاكتساب الانضباط قبل أن تكبر المسؤوليات.
الادخار بمبلغ محدود يدرّبك على أهم مهارة مالية لدى الشباب، وهي التحكم في الإنفاق. حين تخصم جزءاً بسيطاً من دخلك أولاً، لا تتعامل مع الادخار كأنه بقايا آخر الشهر، بل كالتزام أساسي لا يُمس. ومع الوقت، تكتشف أنك تستطيع العيش بأقل مما كنت تتصور، من دون أن تحرم نفسك من الأساسيات.
الجانب النفسي مهم أيضاً. المبلغ الصغير يقلل مقاومة البداية، ويجعل القرار أقل صعوبة. كثيرون يفشلون لأنهم يضعون لأنفسهم هدفاً كبيراً ومفاجئاً، فيشعرون بالإرهاق سريعاً. أما البدء بمبلغ متواضع فيبني الثقة، ثم يسمح بتطوير الخطة لاحقاً عندما تتحسن الظروف أو تزيد الخبرة المالية.
كيف تختار مبلغ الادخار المناسب لميزانيتك؟
أفضل قاعدة عملية هي أن يكون الادخار واقعياً ومريحاً في الوقت نفسه. لا ينبغي أن يكون مبلغاً يضغطك إلى درجة العودة لسحبه كل شهر، ولا أن يكون ضئيلاً إلى حد لا تحس معه بأي أثر. الفكرة أن تحدد رقماً ثابتاً تستطيع الالتزام به حتى في الأشهر العادية، مع ترك مساحة للطوارئ.
يمكن للشاب أن يبدأ بمراجعة دخله ومصروفاته الأساسية، ثم يسأل نفسه: ما المبلغ الذي لن يؤثر على التزاماتي الضرورية؟ قد يكون هذا المبلغ بسيطاً جداً في البداية، وهذا طبيعي. المهم أن يكون جزءاً منتظماً من الخطة، لأن الانتظام أهم من الكمية في المراحل الأولى. ومن الأفضل كذلك أن ترتبط المراجعة بتوقيت ثابت، مثل بداية كل شهر أو بعد نزول الراتب مباشرة.
إذا كنت تجد صعوبة في تقدير المبلغ، فابدأ بنسبة صغيرة من الدخل ثم راقب أثرها لمدة شهرين أو ثلاثة. إن كان الأمر سهلاً، يمكنك رفع النسبة تدريجياً. أما إذا شعرت بأنك تضغط ميزانيتك أكثر من اللازم، فخفّضه قليلاً حتى تصل إلى نقطة توازن. هذه المرونة تجعل الادخار عادة قابلة للاستمرار، لا قراراً مؤقتاً.
خطوات عملية تجعل الادخار أسهل كل شهر
أول خطوة عملية هي الادخار قبل الصرف لا بعده. بمجرد حصولك على الدخل، انقل المبلغ المخصص للادخار إلى حساب منفصل أو احتفظ به بعيداً عن المصروف اليومي. هذا الأسلوب يقلل الإغراء، لأن المال حين يبقى في نفس المكان الذي تدفع منه عادة يصبح أسهل في الاستخدام غير المخطط له.
الخطوة الثانية هي تقسيم أهدافك المالية. ليس كل ادخار يجب أن يكون له الغرض نفسه. جزء للطوارئ، وجزء لشراء شيء تحتاجه لاحقاً، وربما جزء لهدف أكبر مثل الدراسة أو السفر أو مشروع صغير. هذا التقسيم يمنحك إحساساً بالتقدم، ويجعل المال يبدو أكثر معنى من مجرد مبلغ يتراكم بلا هدف.
الخطوة الثالثة تتعلق بالتسربات الصغيرة في الإنفاق. كثير من الشباب لا ينهارون بسبب المصاريف الكبيرة فقط، بل بسبب تكرار المصروفات الصغيرة غير الملحوظة: طلبات متكررة، مشتريات عفوية، أو اشتراكات لا تُستخدم كثيراً. عندما تراجع هذه البنود بصدق، قد تجد مساحة مالية إضافية دون الحاجة إلى حرمان مؤلم.
كما يفيد كثيراً استخدام أدوات بسيطة للتتبع، مثل ملاحظات الهاتف أو جدول شهري قصير يوضح الدخل والمصاريف والادخار. التتبع لا يحتاج تعقيداً، بل يحتاج وضوحاً. فعندما ترى أين يذهب المال فعلياً، يصبح من الأسهل تعديل السلوك، بدل الاعتماد على الانطباع العام بأن المال “يختفي” دون سبب.
كيف تحافظ على الاستمرارية وتتفادى الأخطاء الشائعة؟
أكبر خطأ يقع فيه كثير من الشباب هو تحويل الادخار إلى مشروع مثالي ثم تركه عند أول تعثر. قد يأتي شهر مليء بالمصاريف الطارئة، أو مناسبة عائلية، أو التزام غير متوقع، وهذا لا يعني فشل الخطة. الأهم أن تميز بين التوقف المؤقت وبين التخلي الكامل. إذا اضطررت إلى خفض الادخار مؤقتاً، فارجع إليه فور استقرار الوضع.
خطأ آخر هو الخلط بين الادخار والاستثمار. الادخار هدفه الأساسي الأمان والسيولة، بينما الاستثمار يحمل درجة أعلى من المخاطرة. لذلك من المفيد أن يبدأ الشاب ببناء عادة الادخار أولاً، ثم يفكر لاحقاً في أدوات أكثر تقدماً عندما تتوفر لديه معرفة كافية وصندوق طوارئ مناسب. التدرج هنا أفضل من التعجل.
ومن الأخطاء أيضاً مقارنة نفسك بالآخرين. قد ترى صديقاً يدخر مبلغاً أكبر أو يملك موارد أفضل، لكن ظروف الناس تختلف. المعيار الحقيقي هو التزامك أنت بخطتك الخاصة، لا حجم ما يدخره غيرك. النجاح المالي في البداية يقاس بالاستمرارية والانضباط، لا بالمظاهر.
وأخيراً، من الذكاء أن تربط الادخار بهدف واضح ومحبب. عندما تعرف لماذا تدخر، يصبح الالتزام أسهل. الهدف قد يكون تأمين نفسك، أو الاستعداد لفرصة دراسية، أو مساعدة الأسرة، أو تأسيس مشروع مستقبلي. الهدف الواضح يحميك من التراجع حين يضعف الحافز.
أهم النقاط
- ابدأ بمبلغ صغير جداً إذا لزم الأمر؛ المهم أن تبدأ وتستمر.
- ادخر أولاً ثم أنفق، لا تنتظر ما يتبقى آخر الشهر.
- اجعل المبلغ واقعياً وقابلاً للاستمرار حتى لا تضطر إلى كسره.
- قسّم الادخار إلى أهداف مثل الطوارئ والاحتياجات المستقبلية.
- راقب المصروفات الصغيرة لأنها غالباً مصدر التسرب الحقيقي.
- لا تقارن نفسك بالآخرين؛ التقدم المالي الشخصي يُقاس بالثبات لا بالمبالغة.
أسئلة شائعة
هل يمكن أن يفيد الادخار بمبلغ صغير فعلاً؟
نعم، لأن الهدف في البداية ليس جمع مبالغ كبيرة بسرعة، بل بناء عادة مالية ثابتة. المبلغ الصغير يصبح مؤثراً عندما يستمر بانتظام، ومع الوقت يمكن زيادته تدريجياً.
متى أزيد مبلغ الادخار الشهري؟
يمكنك رفعه عندما تلاحظ أن المبلغ الحالي لم يعد يؤثر كثيراً على ميزانيتك، أو عندما يرتفع دخلك، أو عندما تنخفض بعض مصروفاتك الثابتة. الزيادة التدريجية أفضل من القفز المفاجئ.
هل الأفضل الاحتفاظ بالادخار في البيت أم في حساب منفصل؟
الحساب المنفصل غالباً أفضل لأنه يقلل احتمال استخدام المال في مصروفات عفوية. المهم أن يكون الوصول إليه منظماً، وأن يتناسب مع هدفك من الادخار.
ماذا أفعل إذا اضطررت لسحب جزء من الادخار؟
هذا أمر قد يحدث في الطوارئ، ولا يعني فشل الخطة. المهم أن يكون السحب لسبب واضح، ثم تعود إلى الادخار في أسرع وقت ممكن، مع تعديل المبلغ إذا لزم الأمر.
الخلاصة
الادخار للشباب لا يحتاج إلى دخل كبير بقدر ما يحتاج إلى قرار مبكر وعادة ثابتة. ابدأ بمبلغ صغير تستطيع الالتزام به، واجعل الادخار أولوية شهرية لا فكرة مؤجلة. ومع الوقت ستكتشف أن القيمة الحقيقية ليست فقط في المال المتجمع، بل في الشعور بالسيطرة، والطمأنينة، والقدرة على التعامل مع المستقبل بثقة أكبر. كل خطوة صغيرة اليوم يمكن أن تتحول إلى أمان مالي أو فرصة مهمة غداً.